S&P 500 ירד 1.9% בשבוע: מה זה אומר על החיסכון שלכם
וול סטריט נחלשה בהובלת מניות הטכנולוגיה, אך הדאו ג'ונס דווקא עלה בסיכום השבועי. ההשפעה על פנסיה וקרנות השתלמות תלויה במסלול, בחשיפה לחו״ל ובמטבע.
עיקרי הדברים
- מדד S&P 500 ירד ב־1.9% בשבוע שהסתיים ב־16 באוקטובר, בעוד הדאו ג'ונס עלה ב־0.7%.
- מסלול עוקב S&P 500 צפוי להיות קרוב יותר לתנועת המדד, אך תשואתו השקלית מושפעת גם מהדולר ומהגידור.
- במסלולים כלליים ותלויי גיל החשיפה למניות ארה״ב היא רק חלק מתמהיל רחב יותר.
- לפני שינוי מסלול, כדאי לבדוק את הרכב הנכסים, דמי הניהול והאופק שבו צפויים להשתמש בכסף.
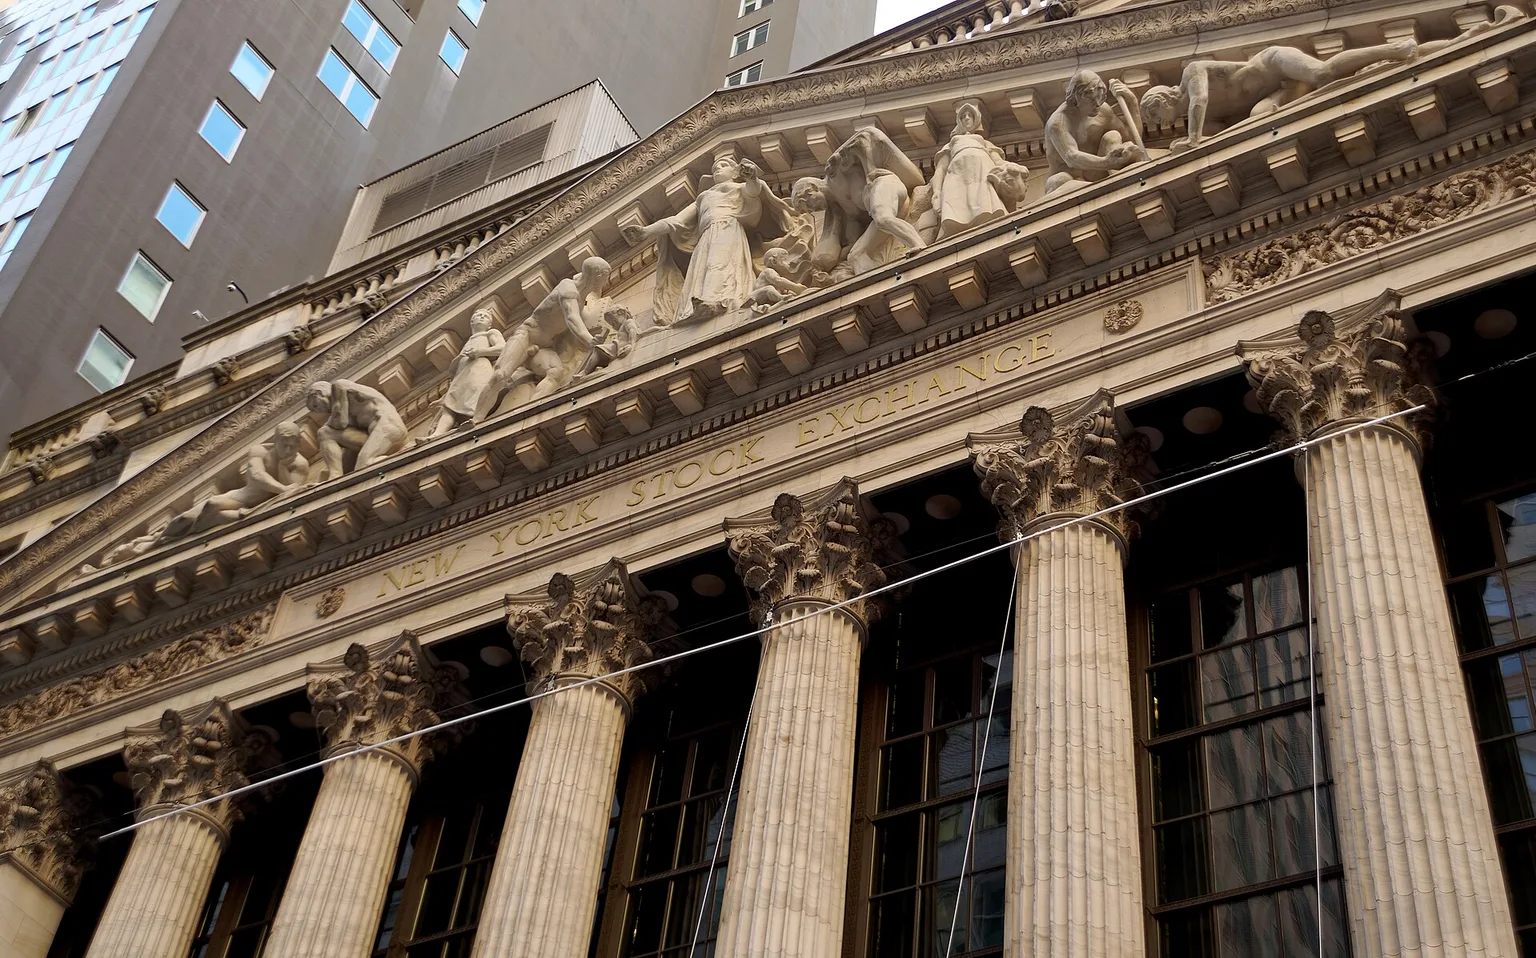
וול סטריט סיימה ביום שישי, 16 באוקטובר, שבוע שלילי במדד S&P 500, שנחלש ב־1.9% במצטבר. הירידות הובלו בידי מניות טכנולוגיה וחברות הקשורות להשקעות בבינה מלאכותית. אך חשוב לדייק: הדאו ג'ונס ירד ביום שישי עצמו ב־0.3%, לרמה של 52,002.41 נקודות, ובכל זאת סיים את השבוע בעלייה של 0.7%.
עבור משפחה ישראלית, הכותרת מוול סטריט אינה מתורגמת אוטומטית לאותה ירידה בפנסיה, בקרן ההשתלמות או בקופת הגמל. רוב החוסכים אינם מחזיקים במדד אמריקאי יחיד, אלא במסלול השקעה בעל תמהיל משלו: מניות, אג״ח, נדל״ן, השקעות בחו״ל ונכסים נוספים. השאלה החשובה אינה רק מה עשה המדד, אלא באיזה מסלול נמצא הכסף ומה שיעור החשיפה שלו לשוק האמריקאי.
השבוע בוול סטריט: חולשה רחבה, עם מוקד בטכנולוגיה
מדד S&P 500 ירד ביום שישי ב־84.62 נקודות, שהם 1.1%, וננעל ברמה של 7,659.44 נקודות. בסיכום השבוע איבד המדד 152.10 נקודות, ירידה של 1.9% לעומת סגירת יום שישי, 9 באוקטובר. לפי דיווח AP, הירידה מחקה את העלייה של השבוע הקודם, שבו המדד קבע שיא כל הזמנים.
הטכנולוגיה הייתה מוקד הלחץ. מתוך 75 מניות מגזר הטכנולוגיה במדד S&P 500, רק שבע סיימו את יום שישי בעלייה. מיקרון ירדה ב־5.6%, AMD איבדה 6%, ברודקום ירדה ב־4.5%, אינטל ב־5.8%, מטא ב־3.7% ואלפבית ב־2.5%.
לפי דיווחי רויטרס, החשש התמקד גם בעלויות מימון של תשתיות בינה מלאכותית ובחוב של חברות בתחום. נתון אינפלציה אמריקאי שפורסם ביום רביעי, 14 באוקטובר, והיה גבוה מהצפוי, העלה ציפיות להעלאות ריבית והכביד במיוחד על חברות הנהנות מהשקעות בבינה מלאכותית, הרגישות לעלות מימון גבוהה יותר. גם מניות של חברות קטנות בארה״ב נחלשו: מדד ראסל 2000 ירד ב־3% בשבוע כולו.
ועדיין, שבוע של ירידות אינו מבטל את תמונת השנה כולה. נכון לסגירת 16 באוקטובר, S&P 500 היה גבוה ב־11.9% מתחילת 2026, והדאו ג'ונס היה גבוה ב־8.2% מתחילת השנה. הנתונים הללו אינם מבטיחים דבר להמשך, אך הם ממחישים מדוע אין להסיק משבוע אחד על מגמה קבועה או על מצב החיסכון ארוך הטווח.
מי צפוי להרגיש את הירידה קרוב יותר למדד?
הקשר הישיר ביותר למדד הוא במסלולים עוקבי S&P 500, הקיימים גם בשוק הפנסיה הישראלי. בפנסיה־נט של רשות שוק ההון מופיעים מסלולים כאלה אצל כמה גופים מנהלים. במסלול שעוקב אחר המדד, ירידה שבועית של 1.9% צפויה להשתקף קרוב יותר בתשואה, אך לא בהכרח באופן זהה לחלוטין.
הסיבה הראשונה היא המטבע. המדד נמדד בדולרים, ואילו החיסכון של רוב הציבור נמדד בשקלים. תנועת שער הדולר מול השקל יכולה להגדיל או לצמצם את התשואה השקלית. לכך מצטרפת מדיניות הגידור של המסלול, אם קיימת, וכן עלויות ופערי עקיבה.
לשם המחשה בלבד: אילו מסלול היה חשוף במלואו ל־S&P 500, ללא השפעת דולר־שקל, ירידה של 1.9% הייתה משמעה ירידה תיאורטית של כ־1,900 שקלים על כל 100 אלף שקלים. זהו חישוב חשבוני, לא תחזית לתשואת קופה כלשהי.
מסלול מנייתי רחב עשוי אף הוא להיות מושפע מן הירידות בארה״ב, אך הרכבו אינו זהה בהכרח למדד. ייתכן שהוא מחזיק מניות ישראליות, מניות ממדינות נוספות או מניות מענפים שלא ירדו באותו שיעור. גם מסלול המתמקד במניות חו״ל אינו בהכרח מסלול עוקב S&P 500.
מדוע במסלול כללי התמונה עשויה להיות אחרת
במסלולים כלליים ובמסלולי פנסיה תלויי גיל, החשיפה למניות היא בדרך כלל רק רכיב אחד מתוך סל נכסים רחב. משרד האוצר מסביר כי חיסכון פנסיוני יכול להיות מושקע במניות, אג״ח, נדל״ן והשקעות בחו״ל. לכן, גם אם מניות אמריקאיות ירדו, אג״ח, נכסים לא סחירים, מניות בישראל או השקעות אחרות עשויים להשפיע בכיוון אחר או לרכך חלק מהתנועה.
אותו עיקרון חל על קרנות השתלמות וקופות גמל. כותרת על מדד אמריקאי יחיד אינה תחליף לקריאת נתוני המסלול הספציפי. בנק ישראל דיווח כי ברבעון השני של 2026 גדלה יתרת השקעות הציבור בחו״ל בכ־109 מיליארד שקלים, עלייה של 13%, בעיקר עקב עליות מחירים. מדובר בסימן למשקל הגדל של נכסים זרים בתיק הפיננסי של הציבור, אך לא בהוכחה שכל חוסך חשוף להם באותה מידה.
בפנסיה יש עוד שכבה שחשוב לזכור: הקצבה העתידית מושפעת בין השאר מתשואות שוק ההון, מדמי הניהול ומתוחלת החיים. ירידה שבועית יכולה להפחית זמנית את שווי הצבירה, אך אי אפשר לחשב ממנה לבדה שינוי בקצבה החודשית שתשולם בעתיד.
ארבע בדיקות לפני שמגיבים לכותרת
התגובה הנבונה לשבוע תנודתי אינה מעבר חפוז בין מסלולים, אלא בדיקת הנתונים האישיים של החיסכון. משרד האוצר מציין כי התאמת המסלול קשורה, בין היתר, למספר השנים שנותרו עד הפרישה, ליכולת לספוג הפסדים ולקיומם של חסכונות נוספים. ההמלצה היא לבחון מחדש אחת לכמה שנים אם המסלול עוד מתאים.
ראשית, כדאי לזהות את השם המדויק וקוד המסלול בדוח התקופתי או באזור האישי של הגוף המנהל. שנית, יש לבדוק את שיעורי החשיפה למניות, לחו״ל ולמטבע. שלישית, ראוי לעיין בדמי הניהול ובמועד שבו צפוי להידרש הכסף: חיסכון שמיועד לשנים רבות שונה מכסף שהמשפחה מתכננת להשתמש בו בקרוב. רביעית, יש להשוות נתונים לאורך זמן ולא לפי יום מסחר או שבוע בודד.
גמל־נט של רשות שוק ההון מאפשר להשוות תשואות, דמי ניהול, צבירה נטו והרכב נכסים של קופות גמל וקרנות השתלמות. פנסיה־נט מאפשרת בדיקה מקבילה של מסלולי פנסיה. אלה הכלים המתאימים לבירור מצבו של מסלול מסוים; המדד מניו יורק הוא נתון חשוב, אך הוא אינו הדוח האישי של המשפחה.
המידע בכתבה הוא כללי ואינו ייעוץ השקעות או ייעוץ פנסיוני אישי.
לשקול את העתיד, לא להיבהל מן הרגע
תנודתיות בשווקים מזכירה אמת פשוטה: כסף הוא כלי חשוב לפרנסת הבית ולביטחונו, אך הוא אינו עומד במקום ואינו נתון לגמרי ביד האדם. החכמה הנדרשת אינה התעלמות מסיכון, וגם לא בהלה מכל שינוי, אלא מחשבה מסודרת ואחריות.
ספר משלי מציב את ההבדל בין תכנון שקול לבין חיפזון: "מַחְשְׁבוֹת חָרוּץ אַךְ לְמוֹתָר, וְכָל אָץ אַךְ לְמַחְסוֹר" (משלי כא, ה). הפסוק אינו מבטיח שכל תוכנית תצליח או שכל השקעה תניב רווח. הוא מלמד שהדרך הראויה היא מחשבה, התמדה וסדר — ולא החלטה שנולדת מלחץ של רגע. בהקשר משפחתי, משמעות הדבר היא להכיר את מטרת החיסכון, להבין מתי יידרש הכסף ולוודא שההתנהלות מתאימה ליכולת לשאת תנודות.
גם בפרקי אבות נשאל: "איזוהי דרך ישרה שידבק בה האדם? ... הרואה את הנולד" (משנה אבות ב, ט). ראיית הנולד אינה ניסיון לנבא במדויק את המסחר הבא. היא היכולת להביט מעבר לכותרת היומית: להביא בחשבון התחייבויות, שנות עבודה שנותרו, צורכי ילדים, בריאות ועתודות למשפחה. מי שרואה את הנולד אינו פועל מתוך פחד או תאווה לרווח מהיר, אלא בונה את צעדיו לפי אחריות ארוכת טווח.
חז״ל אף הדריכו לפיזור ולא לריכוז כל הנכסים במקום אחד: "לעולם ישליש אדם את מעותיו: שליש בקרקע, שליש בפרקמטיא, ושליש תחת ידו" (תלמוד בבלי, בבא מציעא מב ע״א). אין זו הוראת השקעה מעשית לימינו, אך העיקרון נשאר בעל משמעות: זהירות כלכלית מבקשת איזון, נזילות והבנה שאין להעמיס את כל עתיד הבית על אפיק אחד. שקילה, לימוד ובדיקה רגועה הם חלק מן האחריות שהאדם נדרש לה כלפי משפחתו.
מקורות
- How major US stock indexes fared Friday 10/16/2026 – Associated Press
- US markets are weighed down by an extended sell-off in the tech sector – Associated Press
- Stocks edge lower as dollar heads for weekly loss – Reuters, via MarketScreener
- Wall St tumbles as hot CPI boosts rate-hike bets; banks, AI stocks weigh – Reuters, via MarketScreener
- בחירת חיסכון פנסיוני – משרד האוצר — האוצר שלי
- פנסיה נט – רשות שוק ההון, ביטוח וחיסכון
- The public's financial assets portfolio in the second quarter of 2026 – בנק ישראל
- מה ניתן להפיק באמצעות המערכת – רשות שוק ההון — גמל נט
רוצים להמשיך לדבר על הכתבה?
פתחו שיחה על הכתבה עם העוזר שלכם – השאלה כבר מוכנה.
השאלה הועתקה – הדביקו אותה בשיחה.
תגובות
מה דעתכם? היו הראשונים להגיבעדיין אף אחד לא הגיב על הכתבה הזו. נשמח לשמוע מה אתם חושבים.כתיבת תגובה